自宅で仕事をしている個人事業主は、家賃や電気代の一部を経費にできます。このように、生活と事業の両方にかかる支出を、事業分と生活分に分けることを「家事按分(かじあんぶん)」といいます。この記事では、按分の基準の決め方と、費用ごとの計算例を説明します(2026年11月時点)。
結論:3つのポイント
- 法律で決まった割合はありません。床面積、使用時間、走行距離など、実態に合った基準を自分で決めます。
- 経費にできるのは、事業に必要な部分をはっきり区分できる場合の、その部分だけです。
- 大切なのは、割合の根拠を説明できることと、毎年同じ基準を続けることです。
家事按分とは
家賃、水道光熱費、通信費、車の費用のように、生活と事業の両方に関係する支出を「家事関連費」といいます。家事関連費は原則として経費になりませんが、事業の遂行上必要な部分を明らかに区分できる場合は、その部分を経費にできます。
「事業で使う割合が50%を超えないと経費にできない」と説明されることがありますが、国税庁の取扱いでは、50%以下であっても、事業に必要な部分をはっきり区分できれば、その部分は経費にできるとされています。青色申告でも白色申告でも、区分できるかどうかが判断の中心です。
費用ごとの按分の基準
| 費用 | よく使う基準 | 計算例 |
|---|---|---|
| 家賃 | 床面積の割合(仕事部屋の面積÷全体の面積) | 60㎡のうち仕事部屋が15㎡なら25% |
| 電気代 | 床面積の割合、または使用時間の割合 | 仕事部屋が25%で、在宅の時間の半分が仕事なら、25%以下の範囲で設定 |
| インターネット代 | 使用時間・使用日数の割合 | 週7日のうち仕事で5日使うなら約70% |
| スマートフォン代 | 通話・通信の使用割合 | 仕事用と私用が半々なら50% |
| 自動車の費用(ガソリン代、保険料、車検代、減価償却費) | 走行距離の割合、または使用日数の割合 | 年間1万kmのうち仕事で6,000kmなら60% |
| 水道代・ガス代 | 業種によります | 自宅で料理教室や美容業をしている場合などを除き、経費にしにくい費用です。 |
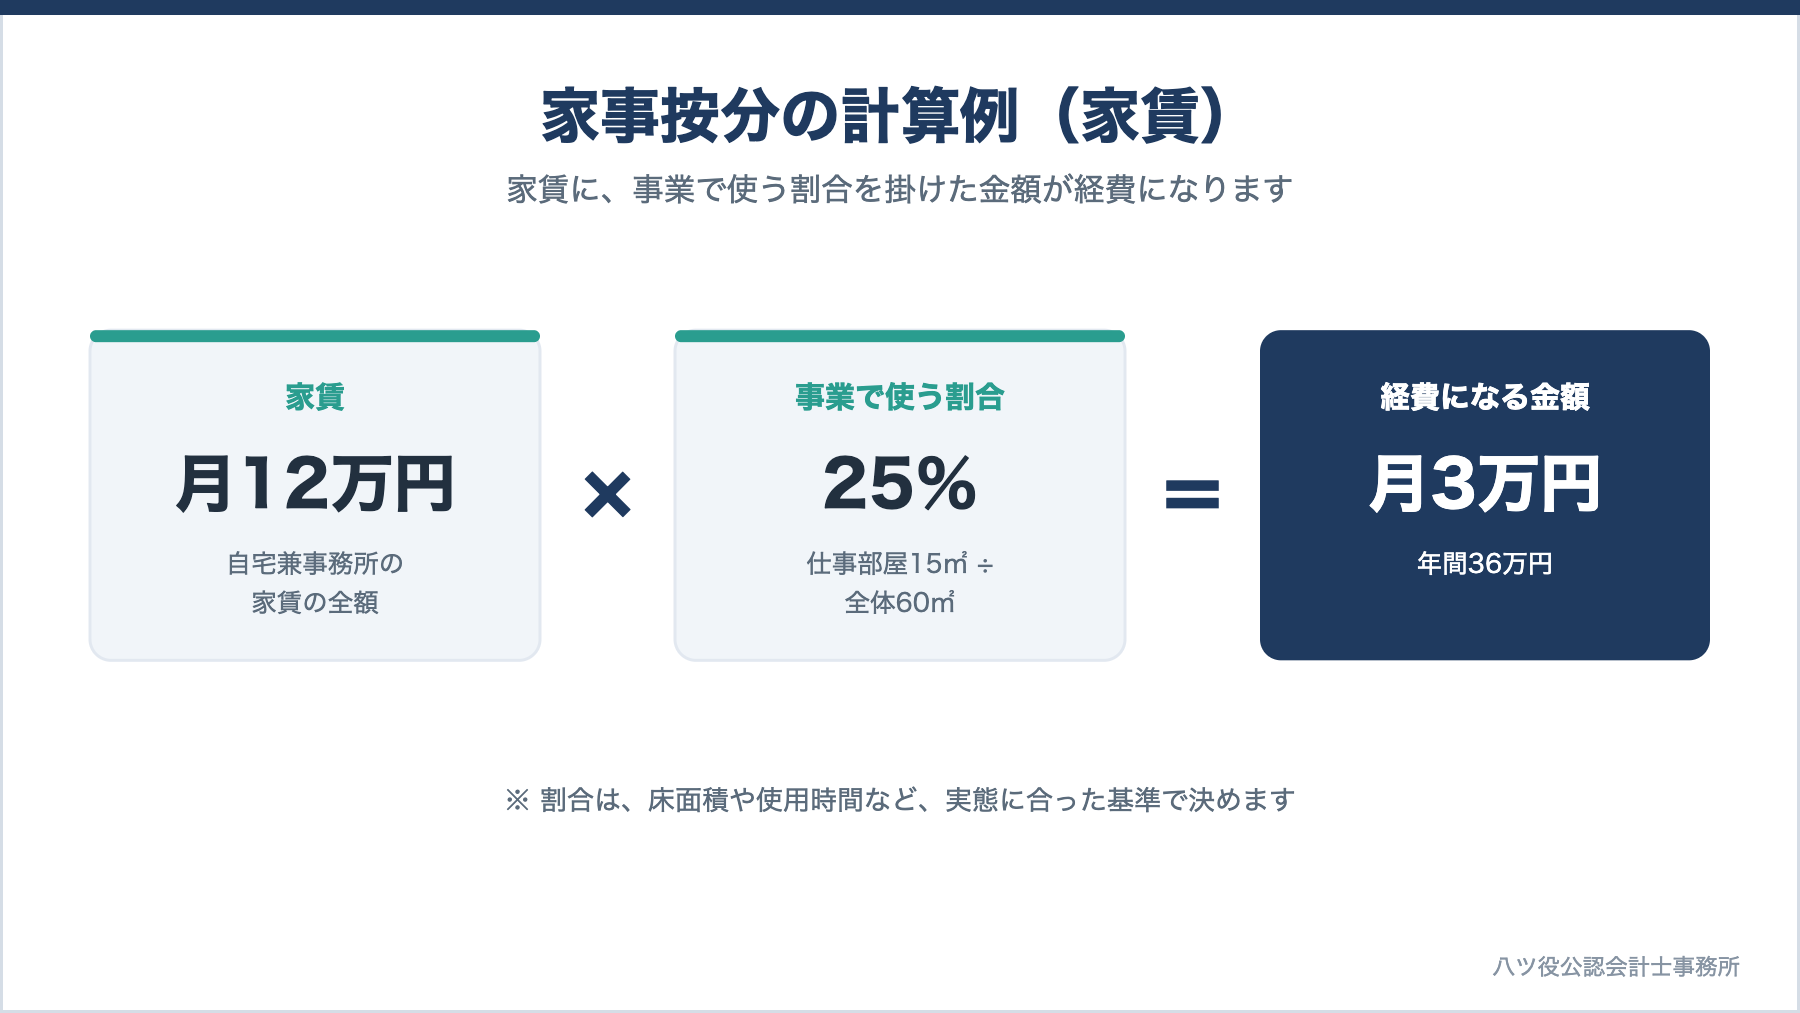
たとえば、家賃が月12万円、仕事部屋の面積割合が25%の場合、経費になる家賃は月3万円、年間36万円です。
持ち家の場合
持ち家の場合は家賃がないため、次の費用を事業で使う割合で按分します。
- 建物の減価償却費(土地は減価償却できません)
- 固定資産税
- 住宅ローンの利息(元本の返済は経費になりません)
- 火災保険料、マンションの管理費
注意が必要なのは住宅ローン控除です。住宅ローン控除は居住用の部分が対象のため、事業で使う割合を大きくすると、控除額が減ったり、要件を満たさなくなったりすることがあります。持ち家で按分を始める前に、どちらが有利かを確認してください。また、将来自宅を売るときに、事業で使っていた部分は居住用財産の特例(3,000万円の特別控除など)の対象から外れることがあります。
按分の割合を決めるときの注意点
- 根拠を書き残します。間取り図に仕事部屋の面積を書き込む、1週間の作業時間を記録する、車の走行距離を記録するなど、簡単なもので構いません。
- 実態より高い割合にしないようにします。ワンルームで「家賃の90%が事業用」とするような設定は、生活の実態と合わず、説明が難しくなります。
- 毎年同じ基準を使います。引越しや働き方の変更など、実態が変わったときに見直します。
- 仕事専用の部屋やスペースがあると、説明がしやすくなります。リビングの一角で仕事をしている場合は、面積に加えて使用時間も考えて、控えめに設定します。
会計ソフトでの処理
処理の方法は2つあります。
- 支払いのつど、事業分だけを経費に計上する方法
- いったん全額を経費に計上し、決算のときに生活分を「事業主貸」に振り替える方法
クラウド会計ソフトには、科目ごとに事業で使う割合を登録しておくと、決算のときにまとめて振り替えてくれる機能があります。割合を一度決めておけば、毎月の入力は全額のままで済みます。
なお、消費税の課税事業者(原則課税)の場合、仕入税額控除の対象になるのも事業分だけです。住宅として借りている家賃は消費税が非課税のため、そもそも控除の対象になりません。
よくある質問
実家に住んでいて、家賃を親に払っています。経費になりますか
生計を一にしている(同じ家計で暮らしている)親族に払う家賃は、経費になりません。その代わり、親が負担している固定資産税などのうち、事業で使っている部分は経費にできます。
賃貸契約が配偶者の名義です。経費になりますか
同じ家計の配偶者が外部の大家さんに払っている家賃であれば、事業で使っている部分は経費にできます。
会社員の副業でも家事按分はできますか
事業所得または雑所得の必要経費として、同じ考え方で按分できます。ただし、副業の規模が小さい場合は、事業で使う割合も小さくなるのが普通です。
まとめ
- 家事按分に決まった割合はなく、実態に合った基準を自分で決めます。
- 家賃は床面積、通信費は使用時間、車は走行距離が基本です。
- 持ち家は、住宅ローン控除や売却時の特例への影響を先に確認します。
- 根拠の記録を残し、毎年同じ基準を続けます。
出典:国税庁 タックスアンサー No.2210「やさしい必要経費の知識」、所得税法第45条、所得税法施行令第96条、所得税基本通達45-1・45-2
関連記事
八ツ役公認会計士・税理士事務所では、個人事業主の記帳・確定申告のご相談を受け付けています。