個人事業主になると、「これは経費になりますか」という疑問が毎日のように出てきます。領収書があれば経費になる、というわけではありません。判断の基準は一つで、その支出が事業の売上を得るために必要だったかどうかです。この記事では、経費にできるもの・できないものを、判断の基準とあわせて整理します(2026年11月時点)。
結論:3つのポイント
- 経費になるのは、売上を得るために直接必要だった費用と、その年の販売費・一般管理費など事業上の費用です。
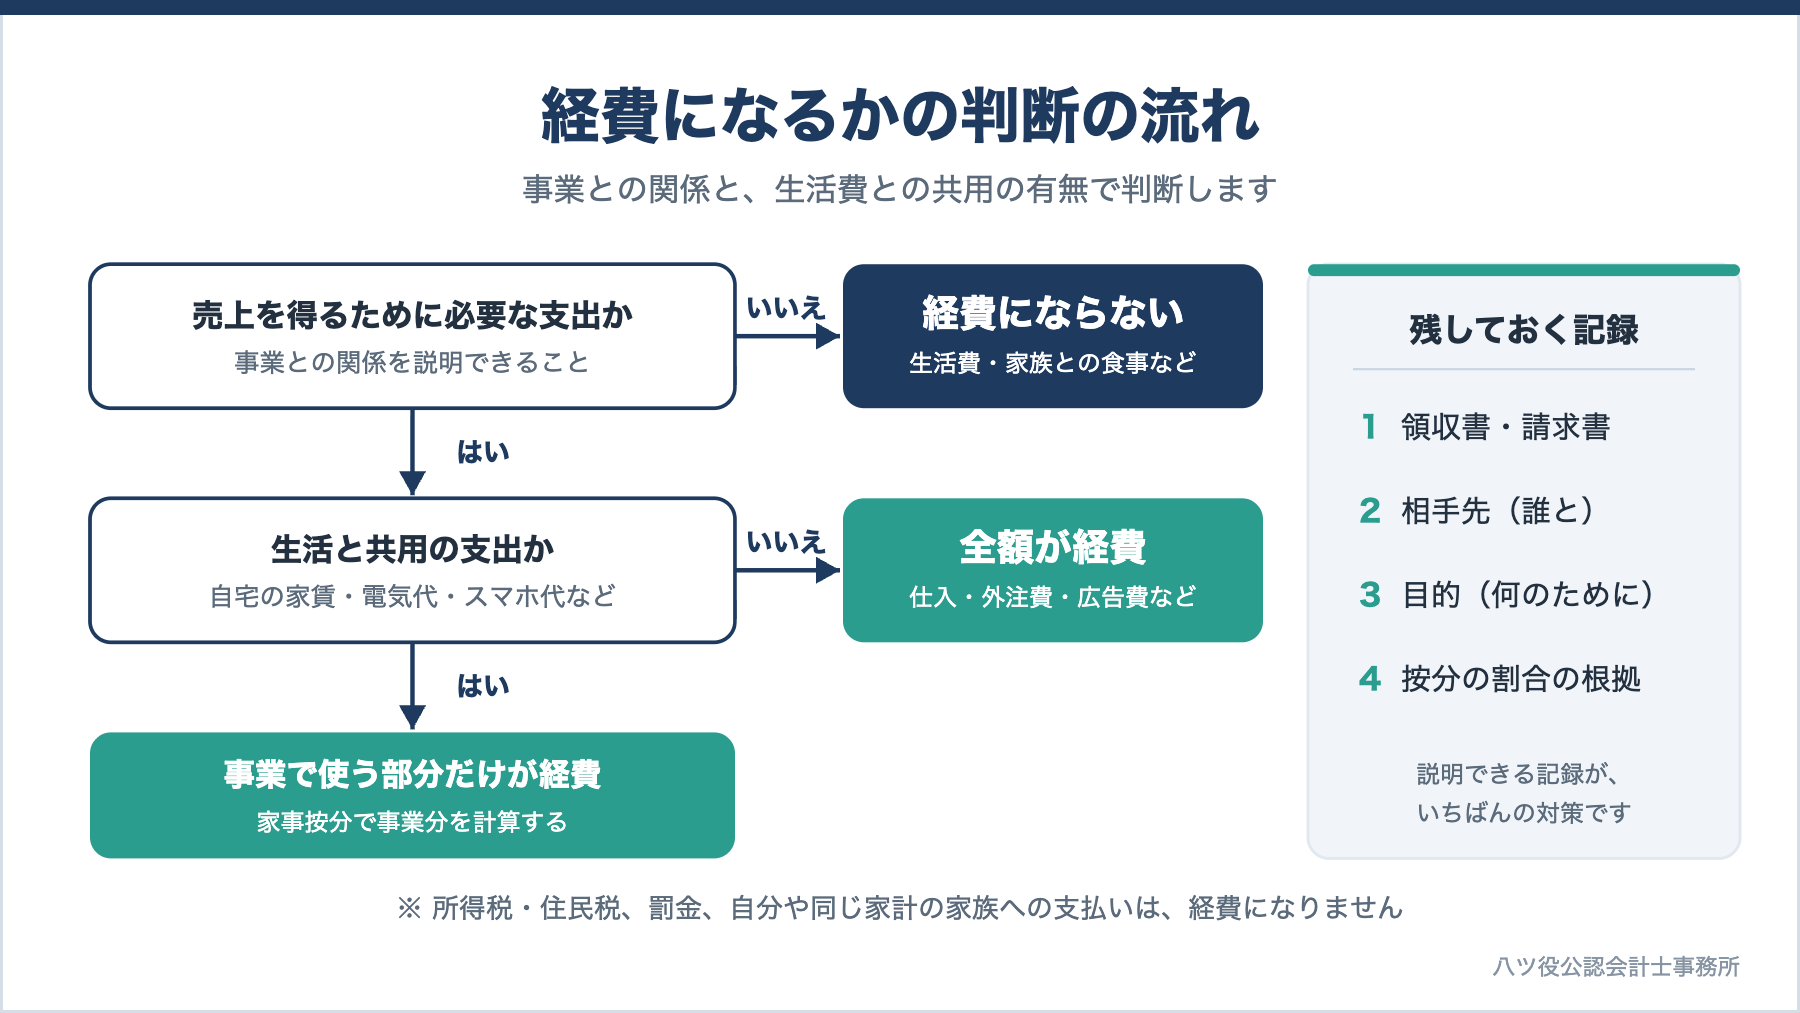
- 生活費と事業費が混ざる支出(自宅の家賃、電気代、スマートフォン代など)は、事業で使った部分をはっきり分けられる場合に、その部分だけが経費になります。
- 所得税・住民税、罰金、自分や同じ家計の家族への給料(原則)、国民健康保険料・国民年金保険料は、経費にはなりません。
経費の基本的な考え方
所得税の計算では、事業の収入から「必要経費」を引いた残りが事業所得になります。必要経費に入るのは、次の2つです。
- 売上原価など、収入を得るために直接かかった費用
- その年に生じた販売費、一般管理費、その他業務上の費用
大切なのは、支出の名目ではなく、事業との関係を説明できるかどうかです。同じ飲食代でも、取引先との打合せなら経費になり、家族との食事なら経費になりません。税務調査で聞かれるのは「誰と、何のために」です。領収書や請求書に、相手先と目的を書き残しておくと説明がしやすくなります。
経費にできるものの一覧
| 勘定科目 | 主な内容 | 注意点 |
|---|---|---|
| 仕入・外注費 | 商品の仕入、外部への業務委託 | 売れ残った在庫は、その年の経費になりません(期末の棚卸が必要です)。 |
| 地代家賃 | 事務所・店舗の家賃 | 自宅兼事務所は事業で使う部分だけです。 |
| 水道光熱費・通信費 | 電気代、インターネット、携帯電話 | 自宅と共用の場合は事業分だけです。 |
| 旅費交通費 | 電車、タクシー、出張の宿泊費 | 自宅から事務所への移動も、事業のための移動なら対象です。 |
| 接待交際費 | 取引先との飲食、贈答 | 個人事業主には法人のような上限額はありませんが、事業との関係が必要です。 |
| 消耗品費 | 文具、10万円未満の備品 | 10万円以上のものは原則として減価償却です。 |
| 減価償却費 | パソコン、車、機械など | 青色申告なら少額減価償却資産の特例が使えます(後述)。 |
| 租税公課 | 個人事業税、事業用の固定資産税・自動車税、印紙税 | 所得税・住民税は対象外です。 |
| 支払手数料 | 振込手数料、税理士報酬、決済手数料 | |
| 広告宣伝費 | ウェブ広告、チラシ、ウェブサイト制作費 | |
| 新聞図書費・研修費 | 業務に関する書籍、セミナー | 業務との関係が薄い資格取得費は対象外になることがあります。 |
| 専従者給与 | 家族従業員への給与 | 青色申告で、事前に届出をした場合に限ります。 |
経費にできないもの
| 支出 | 理由 |
|---|---|
| 所得税・住民税 | 個人の所得にかかる税金で、事業の費用ではありません。 |
| 罰金・科料・過料、延滞税・加算税 | 法律で経費に入れないと定められています。交通違反の反則金も同じです。 |
| 国民健康保険料・国民年金保険料 | 経費ではなく、社会保険料控除として所得から引きます(結果として税金は減ります)。 |
| 自分への給料 | 個人事業主には、自分に給料を払うという考え方がありません。 |
| 同じ家計の家族への家賃・給料 | 原則として経費になりません。例外が青色事業専従者給与(届出が必要)と、白色申告の事業専従者控除です。 |
| 自分の健康診断・人間ドック | 事業主本人の分は生活上の支出とされます。従業員の分は福利厚生費になります。 |
| スーツ・普段着 | 私用でも着られるものは、原則として経費になりません。 |
| 生活費、家族との食事・旅行 | 事業と関係がありません。 |
「経費にならない=税金が減らない」とは限りません。国民健康保険料や国民年金保険料、小規模企業共済の掛金、iDeCoの掛金は、経費ではなく所得控除として全額を引くことができます。
迷いやすい支出の考え方
自宅兼事務所の家賃・電気代
生活と事業の両方で使っている支出(家事関連費)は、事業に必要な部分をはっきり区分できる場合に、その部分だけを経費にできます。分け方は、床面積や使用時間など、説明できる基準を使います。詳しくは家事按分のやり方で解説しています。
一人での食事代・カフェ代
一人の昼食は、会社員が自分で払う昼食と同じで、経費になりません。取引先との打合せの飲食代、作業場所として使ったカフェ代(作業のための場所代という性格のもの)は、事業との関係を説明できれば経費になります。
パソコン・スマートフォン
10万円未満なら、買った年に全額を経費にできます。10万円以上のものは、原則として数年に分けて経費にします(減価償却)。青色申告をしている場合は、少額減価償却資産の特例により、一定金額未満のものを買った年に全額経費にできます。この金額は、2026年4月1日以後に取得するものから、30万円未満から40万円未満に引き上げられました(年間合計300万円まで)。私用でも使う場合は、事業で使う割合だけが対象です。
開業前に使ったお金
開業の準備のために使った費用(開業前の打合せ、市場調査、ウェブサイト制作費など)は、開業費として資産に計上し、開業後の好きな年に経費にできます。開業前の領収書も捨てずに保管してください。
証拠の残し方と保存期間
- 領収書・請求書・レシートを保存します。電子データで受け取ったもの(メール添付のPDF、ウェブからダウンロードした領収書など)は、電子データのまま保存する必要があります。
- 帳簿と書類の保存期間は、青色申告の場合は原則7年(一部の書類は5年)、白色申告の場合は帳簿7年・書類5年です。
- 消費税の課税事業者は、仕入税額控除のために、原則としてインボイス(適格請求書)の保存が必要です。
- 事業用の口座とクレジットカードを分けておくと、経費の漏れと私用の混入をどちらも防げます。
まとめ
- 経費かどうかは、事業の売上を得るために必要だったかで判断します。
- 私用と共用の支出は、事業分をはっきり分けられる部分だけが経費です。
- 税金・罰金・自分や家族への支払いには、経費にならないものがあります。
- 説明できる記録(誰と、何のために)を残すことが、いちばんの対策です。
出典:国税庁 タックスアンサー No.2210「やさしい必要経費の知識」、No.2100「減価償却のあらまし」
関連記事
八ツ役公認会計士・税理士事務所では、個人事業主の記帳・確定申告のご相談を受け付けています。